マガジン
2027年4月を目途に、食料品の消費税が現行の8%から1%へと引き下げられる予定です(2026年9月15日に大綱を閣議決定、法案は未成立)。この変更は、食品を扱う飲食店の経営に大きく関わります。特に注目すべきは、テイクアウトは1%になる一方、店内飲食(外食)は10%のまま据え置かれる点です。同じお店で異なる税率を管理する「二重税率」への対応が、全国の飲食店オーナーに求められます。
本記事では、飲食店が今から準備すべき具体的なポイントを解説します。
食品減税で飲食店が直面する「二重税率」とは
外食は10%のまま、テイクアウトは1%に
2027年4月の食品減税(予定)が実施されると、同じ飲食店でも提供方法によって消費税率が異なります。
| 提供形態 | 現行(2026年) | 改正後(2027年4月以降) |
|---|---|---|
| 店内飲食(イートイン) | 10% | 10%(変更なし) |
| テイクアウト・持ち帰り | 8% | 1% |
| フードデリバリー(宅配) | 8% | 1% |
※2026年9月15日に閣議決定された大綱および国税庁が公表した資料に基づいています。関連法案は2026年10月9日に臨時国会へ提出されましたが、現時点では成立していません。最新の情報は国税庁「消費税率引下げ特設サイト」でご確認ください。
テイクアウトの税率が8%から1%へと引き下げられると、消費者の手取り価格が変わります。税別1,000円の弁当を持ち帰る場合、現在は税込1,080円ですが、改正後は1,010円になります。この差が明確になるほど、テイクアウト需要が高まる可能性があるでしょう。
一方で、店内飲食は10%のまま変わりません。同じメニューでも食べる場所によって9ポイントの税率差が生じるという、2019年の軽減税率導入時よりも大きな乖離が生まれます。
関連記事:
「外食」と「テイクアウト」の区分はどう決まる?
飲食店の二重税率管理で特に判断が難しいのが「どちらの税率を適用するか」という区分です。2019年の軽減税率導入時に定められた「外食」と「食品(軽減税率対象)」の区分が、食品減税でも基本的に引き継がれる見込みです。
外食(10%)に該当するケース
- テーブルやカウンターで料理を提供する(イートイン)
- ケータリング(お客さまが指定した場所に料理を運び、飲食サービスを行う)
テイクアウト・食品(1%)に該当するケース
- 持ち帰り専門メニューの販売
- フードデリバリーによる配達
- テイクアウト用に包装して販売する商品
迷いやすいのが、カフェやフードコートのような「どちらでも選べるお店」です。注文時に「店内でお召し上がりか、お持ち帰りか」をお客さまに確認し、意思に応じた税率を適用することが原則とされています。
注文時に「店内」と「持ち帰り」を選んでもらう流れは、モバイルオーダーで仕組み化することもできます。テイクアウトの受付から整えたい場合は、STORES モバイルオーダー も選択肢になるでしょう。
関連記事:
- 消費税1%(食品減税)前にやること|レジ設定・総額表示・補助金申請の準備手順
- モバイルオーダーとは?仕組み・メリット・おすすめシステム5選を比較|STORES モバイルオーダーで広がる店舗DX
- 飲食店向けモバイルオーダー完全ガイド|メリット・デメリット、費用、システムの選び方を徹底比較
飲食店が迷いやすい税率の判定ケース
外食とテイクアウトの区分は、毎日の会計のなかで迷う場面が出てきます。ここでは、飲食店からよく寄せられるケースを整理します。対象の範囲は現行の軽減税率と変わらないため、2019年の軽減税率導入時と同じ考え方で判定します。
持ち帰り用の容器代・袋代
持ち帰り用の弁当容器やパックのように、商品の販売に通常必要な容器・包装は、中身の食品とあわせて1%の対象です。一方、レジ袋を有料で別に販売する場合、その袋代は10%になります。
陶器の器やおもちゃなど、食品と食品以外があらかじめ一体で販売されている商品は「一体資産」といい、税抜価格が1万円以下で、食品部分の価格が全体の3分の2以上を占める場合に限って、全体が軽減税率(1%)の対象になります。
お酒・飲み物
お酒(酒税法上の酒類)は、持ち帰りでも対象外で、10%のままです。ノンアルコール飲料やジュース、ミネラルウォーターなどは食品にあたるため、持ち帰りなら1%です。みりんは酒類のため10%、みりん風調味料は食品のため1%と、名前が似ていても税率が分かれるものもあります。
テイクアウトで料理とお酒をいっしょに販売する場合は、同じ会計のなかで1%と10%が混在します。レジで商品ごとに税率を設定しておくと、計算の誤りを防げます。
「持ち帰り」と申告したお客さまが店内で食べた場合
外食か持ち帰りかは、注文や会計のときにお客さまの意思を確認して判定します。そのため、「持ち帰り」と申告されて1%で会計したあとに、お客さまが店内で食べたとしても、原則として会計のやり直しは必要ありません。
ただし、税率差が9ポイントに広がると、こうしたケースが増える可能性があります。店内に「店内でお召し上がりの場合はお申し出ください」と掲示し、注文時の確認を徹底すると、お客さまとのトラブルを防ぎやすくなります。
キッチンカー・フードコート
判定のポイントは、お客さまが使えるテーブルやイスなどの「飲食設備」があるかどうかです。
- キッチンカー・屋台:そのまま渡すだけなら1%。お店がテーブルやイスを置いて、そこで食べてもらう場合は外食にあたり10%です
- フードコート:商業施設の共用のテーブルで食べる場合も外食にあたり10%。持ち帰る場合は1%です
出前・デリバリーとケータリング
出前やフードデリバリーのように、料理を届けるだけの場合は1%です。一方、お客さまが指定した場所で盛り付けや配膳などのサービスをおこなうケータリング・出張料理は、外食と同じく10%になります。
ケーキ・お菓子の販売
ケーキや焼き菓子を持ち帰りで販売する場合は1%、店内のイートインスペースで食べてもらう場合は10%です。クリスマスケーキのような予約販売も、引き渡しが2027年4月以降なら原則として1%が適用されます。ギフト用の缶やおもちゃが付いたお菓子は、上で紹介した一体資産のルールで判定します。
判定に迷う場合は、国税庁の「消費税率引下げ特設サイト」や、税理士・所轄の税務署で確認しましょう。
飲食店が準備すべき3つの対応
①レジの税率設定を2種類にする
食品減税への対応でまず取り組むべきなのが、POSレジの税率設定の見直しです。「店内飲食(10%)」と「テイクアウト(1%)」を正確に管理するには、レジに2種類の税率を設定し、会計時にスタッフが切り替えられる状態にする必要があります。
現在のレジが2019年の軽減税率(8%/10%)に対応したシステムであれば、設定変更だけで対応できる場合がほとんどです。ただし、古い端末では税率の変更自体に対応していないケースもあるため、早めにメーカーや販売店へ確認しておきましょう。
対応が間に合わないまま運用すると、「テイクアウト1%」で会計すべき取引に「10%」を誤適用してしまい、お客さまへの過剰請求や税務処理上のトラブルにつながるリスクがあります。
STORES レジ では、商品ごとに税率を設定でき、会計時に店内飲食(10%)とテイクアウト(1%)を切り替えられます。税率別の売上も自動で集計されるため、税務処理の手間を減らせます。食品減税への対応については「食料品の消費税減税への対応」をご覧ください。
関連記事:
②価格表示・メニューを更新する
税率の変更に伴い、価格表示の見直しも欠かせません。現在、飲食店では総額表示(税込価格)が義務付けられていますが、税率変更後は税込金額が変わるため、メニュー表・POPの価格をすべて更新する必要があります。
注意が必要なのが「イートイン価格」と「テイクアウト価格」が異なるお店です。税率差が開くため、同じ商品でも食べる場所によって税込価格が変わります。それぞれの価格を明記した表示に切り替えると、お客さまとのトラブルを防げます。
メニュー表の印刷や店内POPの更新コストは規模によって無視できない負担になります。変更の直前ではなく、余裕を持って準備を進めることが大切です。
メニュー・価格表示の切り替えには特例期間がある
国税庁のQ&A・リーフレットでは、総額表示義務を維持したうえで、表示の更新が施行日に間に合わない場合の特例が示されています。店内飲食(10%)の価格は変わらないため、飲食店では主にテイクアウト価格の表示が対象になります。
- 2027年2月1日〜3月31日:施行前でも、1%で計算した税込価格を表示してよい(前倒しの表示)
- 2027年4月1日〜5月31日:施行後も、8%で計算した税込価格の表示を続けてよい(据え置きの表示)
いずれも、値札やメニューの差し替えに時間がかかるなど直ちに対応することが困難な事情があり、かつお客さまが表示価格を誤認しないための措置を講じている場合に限られます。誤認防止措置の例としては、「この棚の商品は税率8%に基づく税込価格で表示しています。レジでは税率1%で精算いたします」といった掲示や、1%の価格に「(1%)」と明記する方法が挙げられています。
なお、随時貼り替えができる状況で8%表示を続けるようなケースは「困難な事情」には当たりません。特例期間中でも、税抜価格だけの表示は認められない点にも注意が必要です。
③スタッフへの運用周知と対応訓練
税率の変更は、レジやメニューの設定だけでなく、現場スタッフの対応にも関わります。区分判断に迷いやすい場面を想定し、事前にルールを決めておきましょう。
- 注文時に「店内かテイクアウトか」を確認するタイミングと方法
- テイクアウト注文をしたあとに店内に座ったお客さまへの対応
- 税率について質問されたときの説明の仕方
スタッフが自信を持って対応できるよう、運用マニュアルを整備した上で、施行前に練習の機会を設けることをおすすめします。
関連記事:
POSレジの選び方:二重税率に対応しているか確認する
食品減税をきっかけに、POSレジの見直しを検討している飲食店オーナーも多いでしょう。新しくレジを選ぶ際に確認しておきたいポイントを紹介します。
複数税率の設定と会計時の切り替えができるか
商品・カテゴリごとに異なる税率(10%・1%)を設定でき、会計時にスタッフが選択できる仕組みが基本条件です。設定がシンプルなほど、ミスが起きにくくなります。
税率別の売上集計ができるか
イートインとテイクアウトそれぞれの売上・消費税額を分けて集計できると、確定申告や税務処理がスムーズになります。税率ごとのレポートが確認できるかを導入前に確認しましょう。
クラウド型で設定変更に対応しやすいか
クラウド型POSレジは、税率設定の変更やシステムアップデートに柔軟に対応できるものが多いのが特徴です。法改正への対応もベンダー側のアップデートで行われるため、端末の買い替えが不要になる場合もあります。
関連記事:
補助金を活用してレジ更新コストを抑える
食品減税への対応でレジを新たに導入・更新する場合、補助金・助成金を活用できる可能性があります。
デジタル化・AI導入補助金2026(旧IT導入補助金)
クラウドPOSレジなどのITツール導入に使える補助金で、中小企業・個人事業主が対象です。インボイス枠の場合、ソフトウェアは50万円以下の部分で3/4以内(小規模事業者は4/5以内)、レジ・券売機やPC・タブレットなどのハードウェアは1/2以内が補助されます。申請にはGビズIDプライムの取得が必要で、オンラインなら最短即日発行も可能です。補助の対象になるのは事務局に登録されたITツールだけなので、導入したいレジが対象かどうかはベンダーに確認しましょう。
業務改善助成金
最低賃金引き上げに伴う業務効率化を支援する助成金で、レジ機器の導入費用が対象になる場合があります。
また、2026年9月15日に閣議決定された大綱を受けて、消費税率の変更に対応するスマートレジの導入やPOSレジの改修を支援する「事前着手制度」が設けられました。2026年9月15日以降に先に導入し、2027年1月頃に予定されている申請受付であとから申請できる仕組みです。外食事業者に対するテイクアウト等の多角化支援は、今後の予算編成の過程で具体化される予定です(2026年10月時点)。
補助金は申請要件や期間が変わりやすいため、最新情報を公式サイトや商工会議所などの窓口でご確認ください。
関連記事:
STORES レジで、税率の切り替えをスムーズに管理する
STORES レジ は、飲食店での二重税率管理に対応したクラウド型POSレジです。イートイン(10%)とテイクアウト(1%)の税率を商品ごとに設定でき、会計時にかんたんに切り替えられます。
タブレット1台から始められるシンプルな構成で、フリープラン(月額0円)からでも導入できます。クラウド型のため、税率の変更には管理画面での設定変更で対応でき、端末の買い替えやメーカーによる改修を待つ必要がありません。
なお、STORES モバイルオーダーと組み合わせれば、テイクアウト注文の受付時点で「店内飲食」と「持ち帰り」を選択させ、正しい税率を自動的に適用できます。大綱で示されたテイクアウト等の多角化を進める際も、注文の受付方法から見直しておくと運用がシンプルになります。
食品減税の準備として、早めにレジ環境を整えたいとお考えの飲食店オーナーには、まず資料のご請求をおすすめします。
テイクアウトの受付方法から見直したい場合は、モバイルオーダーの資料もご覧ください。
まとめ
2027年4月の食品減税(政府方針)が実施されると、飲食店は「店内飲食10%・テイクアウト1%」という税率差を管理する必要があります。対応のポイントを整理すると、次の3点です。
- レジの税率設定:外食とテイクアウトを別々に設定・管理できるか早めに確認する
- 価格表示の更新:税込価格が変わるため、メニュー表・POPを事前に見直す
- スタッフへの周知:区分判断の基準とレジ操作方法をマニュアル化する
施行まで時間があるように見えても、補助金の申請や設備更新には準備期間が必要です。今から計画を立てて、余裕を持って対応を進めましょう。
関連記事:
お役立ち資料
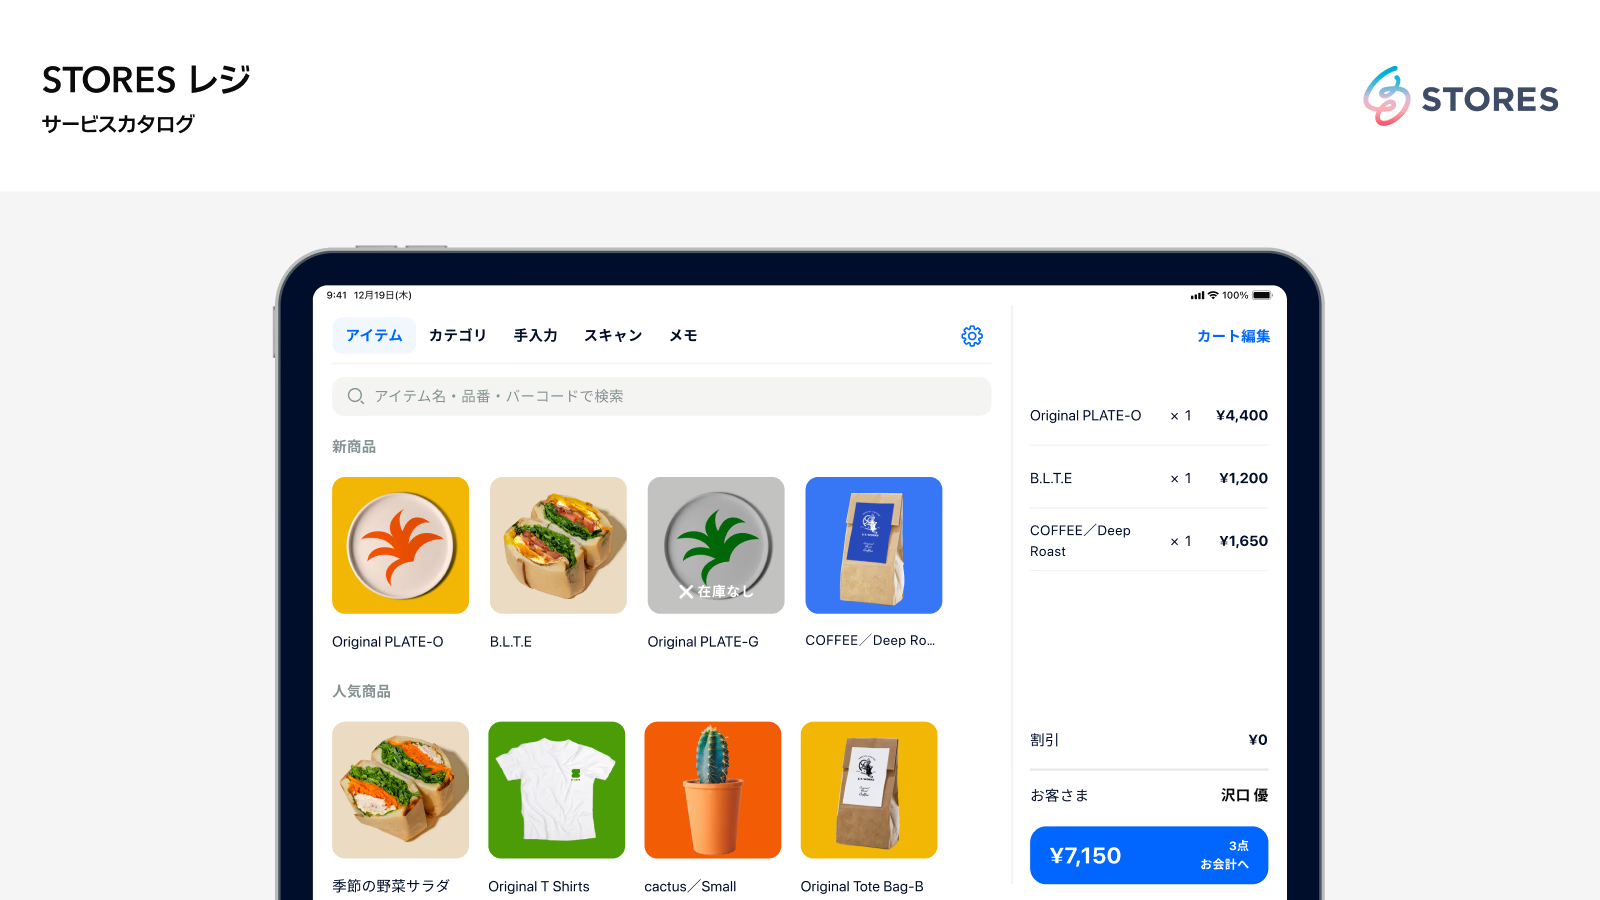
STORES レジ サービスカタログ
ネットショップ・実店舗の在庫・売上を一元管理できる「STORES レジ」について、できることや会計時の操作手順、売上分析について分かりやすくご紹介しています。