マガジン
「食料品の消費税が1%になると聞いたけど、うちのお店は何をすればいい?」そんな疑問を抱えながら、どこから手をつければよいか迷っている事業者の方も多いのではないでしょうか。
2027年4月から施行予定の食料品消費税の引き下げは、レジ設定・価格表示・経理処理など、日常業務のさまざまな場面に影響が出ます。
本記事では変更の概要から、いつまでに何をすべきかをチェックリスト形式で解説しています。
2027年4月の食料品消費税変更とは
政府は2026年8月5日の臨時閣議で、食料品にかかる消費税(軽減税率)を2027年4月から現行の8%から1%に引き下げることを決定しました。秋の臨時国会に税制改正関連法案を提出し成立を目指す方針です(出典:首相官邸「令和8年8月5日(水)臨時閣議案件」)。
変更後の税率対応
※下表は2026年8月時点の閣議決定・法案提出予定内容に基づきます。法律成立前のため、最新の国会審議状況・国税庁の案内を必ずご確認ください。
| 区分 | 現行(〜2027年3月) | 変更後(2027年4月〜) |
|---|---|---|
| 食料品(スーパー・コンビニでの購入、テイクアウト・持ち帰り・通販含む) | 8%(軽減税率) | 1%(軽減税率) |
| 外食(店内飲食)・酒類 | 10%(標準税率) | 10%(変更なし) |
| その他標準税率品目 | 10% | 10%(変更なし) |
なお、「ゼロ税率」ではなく「1%」が選ばれた背景には、レジ・システム改修にかかる期間の違いがあります。ゼロ税率の場合は非課税や免税との区別など特別な対応が必要となり改修に10〜12か月程度かかる一方、1%であれば既存の税率変更と同様の仕組みで対応でき、5〜6か月程度で改修が完了する見込みです。高市首相も2026年7月30日の記者会見で、1%であればシステム改修期間を短縮でき2027年4月からの実施が可能になる旨を説明しています。
また、内閣官房のヒアリング資料では、システムに新しく「0%」という税区分を追加する場合、大企業では改修コストが約1億円に達する可能性があると指摘されており、こうした実務負担の大きさも「1%」採用の後押しとなりました。
(出典:首相官邸「『飲食料品に係る消費税率の引下げ』及び『給付付き税額控除』についての会見」(令和8年7月30日))。
対象となる食料品の範囲は現行の軽減税率と同様で、「酒類と外食を除く食料品」です。現在の軽減税率の対象と変わらないため、品目の判断基準自体は変更ありません。
期間と「実質ゼロ」給付制度
今回の減税は2027年4月から2年間の時限措置です。2029年4月からは新たな給付制度へ移行する予定とされています。
また、2027年6月以降は残りの1%分に相当する額を、中低所得の現役勤労者に所得に応じて給付することで、食料品の消費税を「実質ゼロ」とする方針が示されています。この給付は事業者ではなく消費者個人を対象とするもので、事業者としての税務処理上の税率は1%です。
2019年の軽減税率導入と何が違うのか
2019年10月の消費税10%への引き上げ時にも、「10%」と「8%」が混在する軽減税率制度が導入されました。今回はそれに比べて対応の複雑さが増す可能性があります。
仮に食料品の税率が1%になった場合、店舗によっては「10%」「8%」「1%」の3つの税率が一時的に併存することになり、加えて2年後の2029年には税率を8%へ戻すという、過去に例のない「時限的な変更→復元」への対応も求められます。レジやシステム側には、2019年時点以上の柔軟性が求められることになりそうです。
施行に向けた確認事項
施行の前提として、秋の臨時国会での法案成立が必要です。時限措置(2年間)であることから、2029年3月末までを見据えた対応設計が求められます。
関連記事:
飲食店・食品販売事業者への影響と支援策
消費税率の変更は、売上・仕入れ・経理処理の各場面に影響します。とくに飲食店には、外食と持ち帰りの税率差が広がるという固有の課題があります。
売上・価格への影響
食料品の軽減税率が8%から1%に下がることで、税込み価格を据え置いた場合は手取り額が増えます。消費者への還元を目的に税込み価格を引き下げる場合は、価格設定の見直しが必要です。
どちらの方向を選ぶにしても、価格変更の有無と告知方法を事前に決めておくことが重要でしょう。
消費者の反応だけでなく、業界内で「減税分を価格にどう反映するか」の対応が分かれることも想定されます。値下げに踏み切る競合が増えれば、価格を据え置く場合はその理由を明確に伝える準備をしておくと安心です。
仕入れ・経費への影響
仕入れる食料品・食材にかかる消費税も1%になるため、仕入れコストが下がります。ただし、食料品以外の消耗品・設備・広告費などには引き続き10%が適用されるため、品目ごとの税率管理は引き続き必要です。
飲食店特有の課題:外食と持ち帰りの税率差拡大
飲食店にとって最大の実務的課題が、外食(店内飲食)と持ち帰りの税率差の拡大です。
現行では外食10%・持ち帰り8%で2ポイントの差がありますが、2027年4月以降は外食10%・持ち帰り1%と9ポイントの差に広がります。政府も「外食と持ち帰りの線引きで混乱の可能性がある」と認識しており、年末に向けて事業者への支援策を検討中です。
実務上の対応として必要になるのは以下の点です。
- 「外食」と「持ち帰り」で別々の税率が正しく設定できるレジ・POSシステムの設定確認
- メニュー・価格表示での税率の明示
- お客さまへの税率の案内方法の整理
関連記事:
小売業(スーパー・コンビニ・雑貨店など)への影響
食品から日用品まで幅広い商品を扱う小売業は、対応の負荷が特に大きい業態です。数百〜数万点に及ぶ商品マスタの税区分を一つひとつ見直し、新しい税率を紐付け直す作業に加え、店舗内の値札・棚札をすべて新しい税込価格に差し替える物理的な作業も発生します。
多店舗展開している場合は、この差し替え作業を営業時間外に人員を確保して一斉に行う必要があり、想定より人的コストがかかるケースが多いようです。
食料品を扱うその他業態への注意点
直接的には無関係に思える業態でも、食料品を扱っている場合は影響を受ける可能性があります。例えば美容室・サロンでプロテインやサプリメント、美容ドリンクなどを販売している場合や、ホテル・旅館、介護施設、映画館の売店などで食品を提供・販売している場合は、レジの税率設定や価格表示の見直しが必要になることがあります。
自店で扱う商品に食料品が含まれるかどうか、早めに棚卸ししておくと安心です。
農業従事者・食品事業者への影響と支援策
食料品を扱う事業者にとって、もう一つの実務上の懸念が仕入れ側の負担です。とくに免税事業者や、仕入税額控除の還付を十分に受けられない農業従事者などは、税率引き下げによって手取りが減るおそれがあると指摘されています。政府はこうした事業者への影響を踏まえ、資金繰り支援等のための予算措置を検討する方針を示しています。
同様に、外食産業についても「店内飲食から中食・内食へ需要が移ることで減収リスクがある」との指摘があり、影響を見極めたうえで支援策が検討される見込みです。対象となる事業者は、今後発表される支援策の情報も併せて確認しておくとよいでしょう。
レジ・POSシステムの税率設定変更
レジ・POSシステムの税率設定は、最も早めに対応方法を確認すべき項目です。施行直前になるとメーカーへの問い合わせが集中するため、余裕を持った準備が必要です。
対応が必要な主な作業
レジ・POSシステム側では、食料品(持ち帰り・テイクアウト)の税率変更、テスト会計での動作確認、スタッフへの周知など、いくつかの作業が必要になります。具体的な設定変更の手順は「食品減税前にやること:レジ・総額表示・補助金申請の準備手順」で詳しく解説しています。
新しいレジへの切り替えも選択肢に
現在のレジが老朽化していたり、外食と持ち帰りの税率を個別に設定できない場合は、この機会に新しいシステムへの切り替えを検討する事業者の方もいます。施行の3か月前(2027年1月)には設定・運用が安定している状態が望ましいでしょう。
デジタル化・AI導入補助金などの補助制度が活用できる場合があります。対応費用の見通しをつける際にあわせて確認しておきましょう。
STORES レジ は、小売・飲食・サービス業など幅広い業種に対応したPOSレジです。商品ごとの税率設定をかんたんに変更できる管理機能を備えており、消費税率の改定に対応しやすい仕様です。
関連記事:
経済産業省もスマートレジへの切り替えを後押し
今回の税率変更を見据え、経済産業省はタブレットなどを活用した「スマートレジ」への切り替えを積極的に推進しています。
2026年4月には経済産業大臣らが商店街を訪問してスマートレジを実機で体験したほか、2026年6月には普及に向けた取り組みをさらに加速させる方針が示されました。背景には、従来型の据え置き型レジやガチャレジでは税率変更のたびにメーカーによる改修が必要になる一方、クラウド型のスマートレジであればソフトウェアの更新だけで柔軟に対応できるという実務上の違いがあります。
STORES レジのようなクラウド型のPOSレジであれば、こうした税率変更にもソフトウェア側の更新で対応可能です。
参考:経済産業省「スマートレジシステムの普及に向けた取組をさらに加速させます」
レジ改修に「1年かかる」は本当か
「レジ・システムの改修に1年かかる」とメディアで報じられることがありますが、これは使用しているレジの種類(ガチャレジ・ターミナル型・スマートレジ)によって大きく異なります。それぞれのタイプごとの対応期間の違いは「POSレジ比較2026年版|スマートレジの選び方と主要サービスを徹底解説」で詳しく解説しています。
価格表示の見直し
消費税法では、消費者に対して税込みの総額表示が義務付けられています。税率変更に伴い、価格表示をすべて見直す必要があります。
総額表示義務に従い、値札・POP・ネットショップの商品ページなど、税込み価格を表示しているすべての媒体を更新する必要があります。飲食店の場合は、店内飲食(10%)と持ち帰り(1%)の価格を分けて表示する必要がある点にも注意が必要です。
更新が必要な媒体の一覧や、正しい表示例、飲食店の具体的な表示方法については「食品減税前にやること:レジ・総額表示・補助金申請の準備手順」で詳しく解説しています。
STORES ネットショップでは、商品ごとの価格を管理画面から一括で確認・変更できるため、食料品を多く扱うショップでも更新作業の負担を抑えられます。
関連記事:
お客さまへの告知・コミュニケーション
消費税率の変更はお客さまにとっても関心の高いトピックです。価格が下がる場合も据え置く場合も、理由を明示することが信頼につながります。
告知の基本方針
- 価格を引き下げる場合:「消費税率変更にともなう価格改定のお知らせ」として、SNS・店頭POP・メールで告知する
- 価格を据え置く場合:品質・サービス維持のために価格を維持する旨を添えておくと、誤解が生じにくい
飲食店の場合は、「店内でお召し上がりの場合は10%、お持ち帰りの場合は1%」という税率の違いを分かりやすく伝える工夫が必要です。
告知のタイミングは、施行の1〜2か月前(2027年2〜3月)を目安にするとお客さまが受け取りやすいでしょう。
経理・インボイス(適格請求書)の対応
インボイス制度(適格請求書等保存方式)では、税率・税額を正確に記載した請求書の発行・保存が求められます。税率変更後は、インボイスに記載する消費税率も1%に更新する必要があります。
インボイス制度上は、税率変更に合わせて発行する適格請求書の税率表記や、会計ソフト側の税率設定を更新する必要があります。2027年4月前後は旧税率・新税率のインボイスが混在する時期でもあるため、保存・管理方法を事前に決めておくと安心です。
具体的な更新手順は「食品減税前にやること:レジ・総額表示・補助金申請の準備手順」で解説しています。具体的な税務処理については、所轄の税務署または税理士にご相談ください。
準備チェックリスト
2027年4月の施行に向けた対応は、大きく3つのフェーズに分かれます。施行の3か月前(2027年1月)には主要な対応が完了していることが望ましいでしょう。
- 【2026年中】確認・計画フェーズ:レジの対応可否確認、補助金活用の検討、価格方針の決定
- 【2027年1〜3月】設定・更新フェーズ:レジ設定・価格表示・インボイスの更新、スタッフ周知
- 【2027年4月1日以降】運用確認フェーズ:会計・帳簿の新税率での確認
各フェーズで具体的に何をすべきかは「食品減税前にやること:レジ・総額表示・補助金申請の準備手順」でステップごとに解説しています。
STORES レジ で消費税率の変更に対応する
STORES レジ は、小売・飲食・サービス業など幅広い業種に対応したPOSレジです。商品ごとの税率設定をかんたんに変更できる管理機能を備えており、消費税率の改定に対応しやすい仕様です。
飲食店での外食(10%)・持ち帰り(1%)のように複数税率が混在する場面でも、商品・メニューごとに税率を個別設定することで正確な会計が可能です。
フリープランは月額費用なし・決済手数料5.5%〜で始めることができ、スタンダードプランは月額3,300円(年契約/月払い)で決済手数料3.6%〜となっています。
消費税変更の施行前に、設定変更の手順・タイミングをあらかじめ確認しておきましょう。
よくある質問(FAQ)
Q. 消費税1%はもう決まったのですか?
A. 2026年8月5日に政府が基本方針を閣議決定しましたが、法律はまだ成立していません。秋の臨時国会での法案成立を経て正式に確定する予定です。
Q. 対象は食料品だけですか?外食は含まれますか?
A. 対象は現行の軽減税率と同じ「酒類と外食を除く食料品」です。外食(店内飲食)は10%のまま変更ありません。
Q. いつまで1%が続きますか?
A. 2027年4月から2年間の時限措置で、2029年3月末までの予定です。期間終了後は8%に戻る見込みです。
Q. レジの設定はいつまでに済ませればいいですか?
A. システム改修におおむね5〜6か月かかる見込みのため、施行3か月前の2027年1月には設定・運用が安定している状態が望ましいとされています。
Q. 2019年の税率変更時、現場ではどんなトラブルが起きましたか?
A. 2019年の軽減税率導入時には、「値札の貼り替えが間に合わず、レジの表示金額と棚札の金額が違ってクレームになった」といった物理的な作業遅れによるトラブルや、「対象外のお酒などを誤って軽減税率でレジ打ちしてしまった」というヒューマンエラーが報告されています。今回も同様のリスクがあるため、早めの準備とスタッフへの周知が重要です。
まとめ
2027年4月の食料品消費税変更は、レジ設定・価格表示・経理処理・取引先との調整と、多岐にわたる対応が求められます。飲食店では外食(10%)と持ち帰り(1%)の税率差が9ポイントに拡大するため、レジ設定と価格表示の整理が特に重要です。
施行に慌てないよう、2026年中に法案の成立状況とシステムの対応方法を確認した上で、2027年1〜3月にかけて順次変更・更新を進めましょう。
なお本記事の内容は、2026年8月5日時点の閣議決定・法案提出予定の内容に基づいています。法律成立・施行前の情報のため、最新の国会審議状況と国税庁の公式案内を必ずご確認ください。具体的な税務処理については、税理士や所轄の税務署にご相談ください。
関連記事:
お役立ち資料
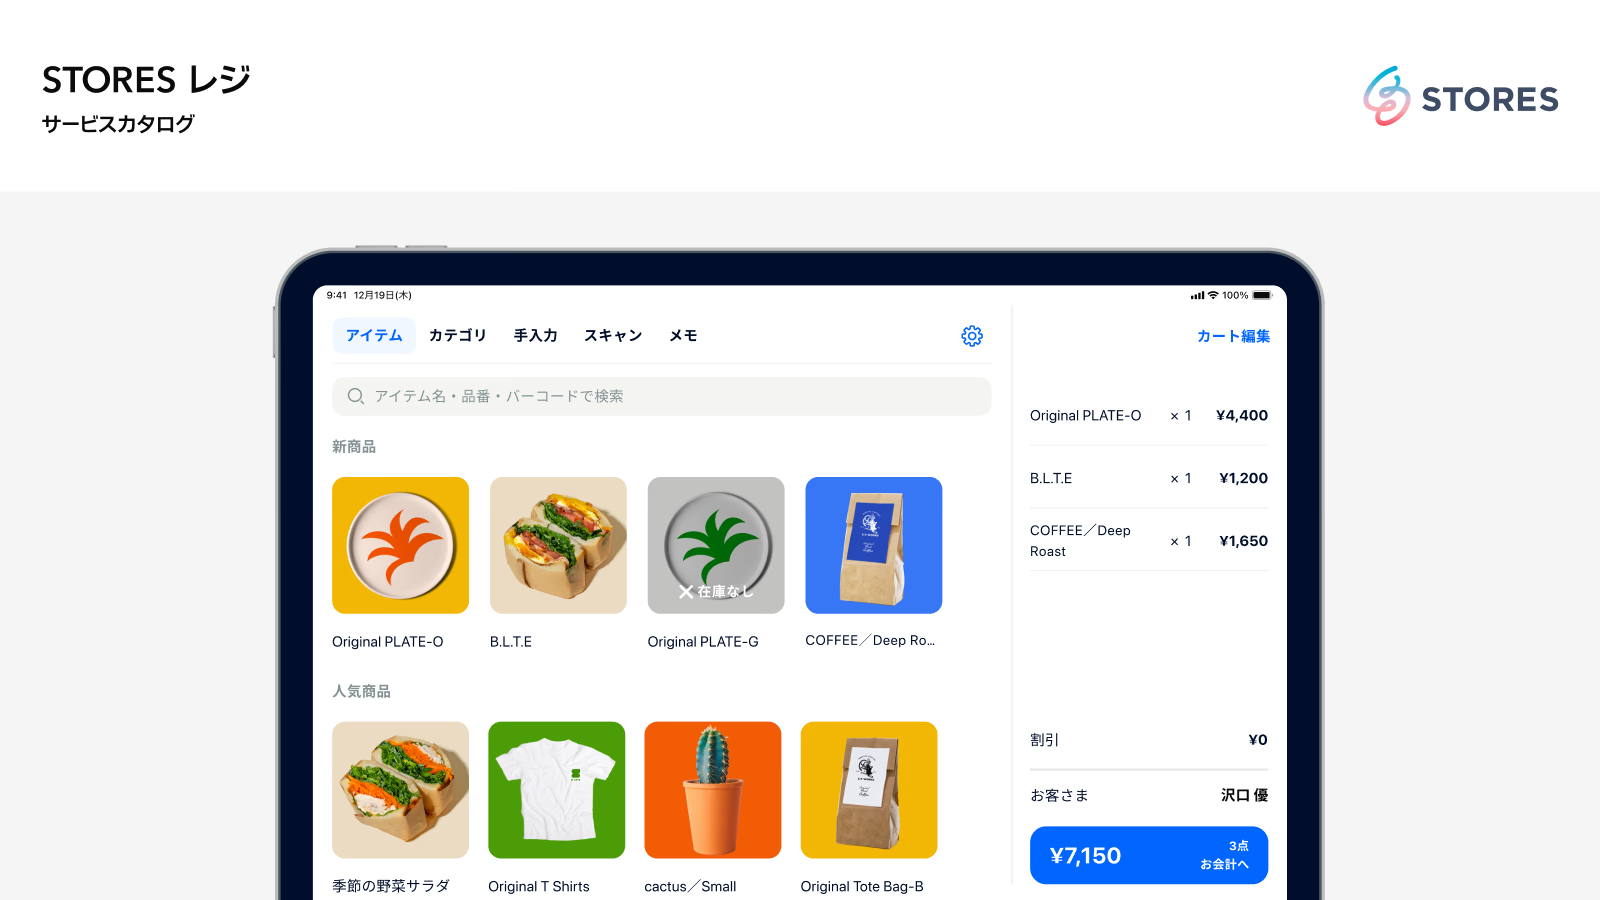
STORES レジ サービスカタログ
ネットショップ・実店舗の在庫・売上を一元管理できる「STORES レジ」について、できることや会計時の操作手順、売上分析について分かりやすくご紹介しています。